
最近手头紧,翻遍了各种借贷APP,发现真正能下款且利息合理的其实没几个。很多人一上来就点那些广告打得满屏飞的“无抵押、秒到账”,结果不是被拒就是利率高到离谱,甚至差点掉进套路贷的坑里。其实,正规的小贷平台都在盯着你的征信和大数据,征信花、多头借贷多的时候,再好的平台也白搭。
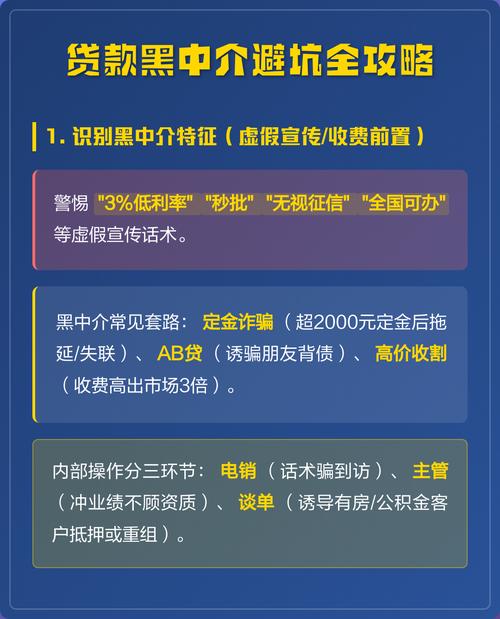
现在比较靠谱的,主要是持牌消费金融公司和头部互联网大厂旗下的产品。它们的风控虽然严,但胜在透明、安全,不会玩什么“砍头息”或者暴力催收。比如一些老牌银行系的消金公司,额度通常在1-20万之间,年化利率普遍控制在24%以内,只要你有稳定的社保或公积金记录,下款概率就很大。而像支付宝借呗、微信微粒贷这类,虽然门槛低,但对用户画像要求极高,很多人申请了几年都看不到入口,强求不来。
为了让大家更直观地对比,我整理了目前市场上几款主流合规平台的简单对比:
| 平台类型 | 代表产品举例 | 适用人群特征 | 利率区间 (年化) | 下款速度 |
|---|---|---|---|---|
| 头部大厂系 | 借呗、微粒贷、度小满 | 信用极好、有电商/支付数据沉淀 | 7.2% – 24% | 秒级 |
| 持牌消金公司 | 马上消费、招联金融、中银消费金融 | 有稳定工作、社保公积金、征信良好 | 10% – 24% | 分钟级 |
| 传统银行线上贷 | 建行快贷、工行融e借 | 代发工资客户、房贷客户、存款客户 | 3.5% – 18% | 较快 |
| 地方性农商行 | 各地农商行“惠民贷” | 本地户籍、有本地资产或流水 | 6% – 15% | 1-3天 |
这里有个血泪教训:千万别同时申请太多家。很多新手觉得这家不行换那家,结果一天内查询记录多了七八次,系统直接判定为“极度缺钱风险高”,瞬间全军覆没。哪怕你资质再好,这种操作也是自杀式行为。
如果你现在的征信还没那么乱,建议优先去查一下自己名下有没有银行的预授信额度,或者直接去线下的银行网点问问客户经理,有时候线下的人工审核反而比纯线上的机器审核更灵活,尤其是对于自由职业者或者有个体户流水的朋友。实在不行,找亲友周转也比去碰那些不知名的小贷强,毕竟利息差的不是一点半点。


